

BLOGG
6 November 2026
Så stort är det ekonomiska skyddsgapet bland svenska hushåll
76 % av svenskarna känner sig trygga med sin privatekonomi, men skrapar man på ytan ser man något helt annat: många är inte lika trygga som de tror. Årets undersökning, som genomfördes tillsammans med Novus, visar hur stort gapet är och varför det sällan upptäcks i tid.
Bakgrund
Redan 2024 visade den internationella studien Protect & Project Oneself, ett uppdrag av BNP Paribas Cardif, att i Sverige oroade sig två av tre hushåll för att förlora sin inkomst, medan drygt en tredjedel aldrig hade hört talas om låneskydd.
Det var den bilden vi tog med oss in i årets svenska undersökning, tillsammans med frågan om något hade förändrats sedan dess.
Siffrorna som ligger under ytan
Trygghetskänslan ligger grundad i att man får lön varje månad, att räkningarna betalas och att något blir över. Detta stämmer för majoriteten. Det som siffrorna från årets undersökning pekar på, däremot, är att tryggheten inte håller särskilt länge om lönen försvinner: mer än var tredje skulle få tydliga eller mycket stora svårigheter redan inom ett halvår.
Risken är dessutom störst i de åldrar då hushållen har de största lånen och de högsta fasta kostnaderna. Varken de yngsta eller de äldsta är alltså mest utsatta, utan människor mitt i livet.
Det är det här vi menar med en falsk trygghet: man känner sig trygg utan att riktigt veta vad tryggheten består av.
Så ser det ut bland låntagare
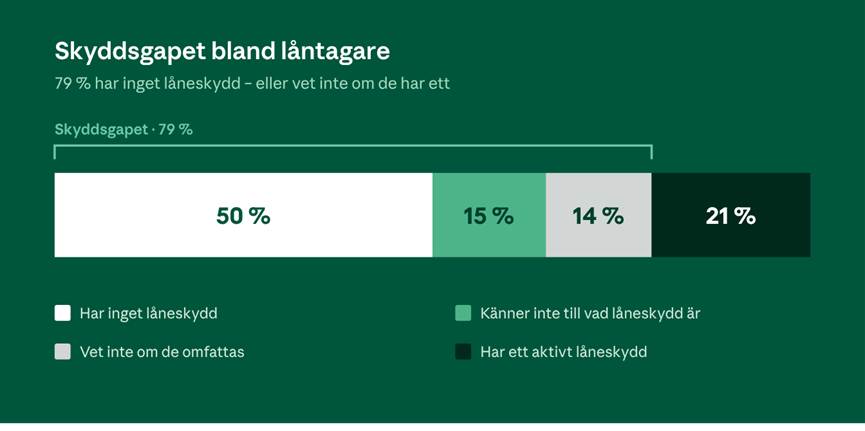
Tittar vi bara på dem som har lån blir det ännu tydligare, för hälften har inte tecknat något låneskydd. Ytterligare knappt en tredjedel känner antingen inte till vad ett låneskydd är, eller vet inte om de själva har ett.
Fyra av fem låntagare står alltså antingen utan skydd eller utan att veta om de har något. Det vi kan se redan nu är att problemet framför allt handlar om låg kännedom.
Kännedomen
Över hälften vet bara lite eller ingenting om vilka ersättningar de skulle få om de inte kunde arbeta. Ändå tycker 54 procent att de har ett bra skydd vid sjukdom och arbetslöshet. Fler tror alltså att de är väl skyddade än som vet vad skyddet ger.
Att kännedomen är låg beror sällan på ointresse. Anledningen är snarare en brist på lättillgänglig kommunikation: i stället för att informationen förmedlas på ett enkelt och vardagligt sätt i själva lånesamtalet, ligger den i långa villkorstexter som få läser. Då finns det ingen anledning att sätta sig in i helheten innan den behövs, och vid den tidpunkten är nivån redan given.
Frågan som sällan ställs
Så vem tar upp frågan? Bara drygt en av tio säger att banken har tagit initiativ till ett samtal om ekonomiskt skydd det senaste året. Ungefär hälften säger att det knappt har skett alls.
Det handlar inte om bristande förtroende. Banken sitter redan i samtalet när lånet skrivs under och vet mer om kundens ekonomi än nästan någon annan. Men det kan kännas jobbigt att prata om vad som händer i värsta fall, och därför blir frågan sällan ställd, vare sig av banken eller av kunden.
Bolånen, där gapet är störst
Tydligast syns det på bolånen. Sju av tio bolånetagare saknar låneskydd eller vet inte om de har det. Samtidigt säger drygt fyra av tio att de skulle behöva ett stort skydd om de blev sjuka eller arbetslösa.
Behovet finns. Avståndet mellan de två siffrorna beror inte på att någon har sagt nej, utan på att kunskapen saknas. Och eftersom bolånet är hushållets största utgift får den låga kännedomen störst konsekvenser just där.
Hushållen sparar i stället
Hushållen gör redan något åt sin situation. Knappt sex av tio pekar ut en större sparbuffert som vägen till ökad trygghet, drygt fyra av tio sparar mer än tidigare och en tredjedel har sänkt sin konsumtion. Färre än var tionde pekar ut ett bättre försäkringsskydd.
En buffert och ett låneskydd gör olika saker. Bufferten täcker ett kort avbrott, låneskyddet en del av lånekostnaden om inkomsten faller bort under längre tid. Undersökningen säger inget om vad det enskilda hushållet bör välja, men den visar att de två sällan vägs mot varandra.
Vad det betyder i praktiken
Undersökningen visar att många fattar beslut om sin ekonomiska trygghet utan att känna till vad de redan har, vilket gör skyddsgapet till en följd av bristande kännedom snarare än av medvetna val. Det är den del av isberget som ligger under ytan, och den blir synlig först när man börjar prata om den.
Om undersökningen
Undersökningen är genomförd av Novus på uppdrag av BNP Paribas Cardif. 500 webbintervjuer i Novus slumpmässigt rekryterade Sverigepanel med personer mellan 18 och 65 år, genomförda 27 maj till 7 juni 2026. Resultaten är efterstratifierade och vägda mot kända befolkningsdata. Redovisade skillnader mellan undergrupper är signifikanta mot totalen på 95-procentsnivån.
Bakgrundssiffrorna från 2024 kommer från Protect & Project Oneself, genomförd av Ipsos på uppdrag av BNP Paribas Cardif med 21 004 svarande i 21 länder, våren 2024. Exakta värden: 65 % oroade sig för att förlora sin inkomst, 45 % såg en reell risk för att det skulle ske inom kort, 37 % hade aldrig hört talas om låneskydd och 26 % uppgav att de saknade tillräckligt skydd.
1 Oktober 2026
BNP Paribas Cardif blir försäkringsgivare för Plus1
Den 1 oktober 2026 blir vi försäkringsgivare för Plus1:s låneskydd i Sverige. Det är starten på ett strategiskt samarbete som planeras att växa till Danmark, Norge och Finland under 2027.
Vår affärsmodell bygger på partnerskap. När vi utvecklar och förvaltar försäkringar tillsammans med banker och långivare väljer vi partner utifrån mer än volym. Vi tittar på hur de ser på sina kunder, hur de beskriver sina produkter och hur de arbetar med hållbarhet.
”Plus1 har en uttalad ambition att både tillmötesgå kundens behov av lån och ta en aktiv roll i att hjälpa kunden att skapa ett hälsosamt förhållningssätt till sin ekonomi. De vill göra ekonomi enkelt att förstå, de följer kundernas betalningsmönster och premierar kunderna med lägre ränta var tredje månad om de betalar i tid,” säger Åsa Blessner, VD för BNP Paribas Cardif i Norden
Plus1 är en ledande aktör på den svenska lånemarknaden och har i över tio år hjälpt människor att samla dyra smålån till ett med mer flexibla villkor. Detta skapar möjligheten till en mer hållbar ekonomin, och den utgångspunkten ligger nära våra egna värderingar: att skapa försäkringar som kan ge människor ett ekonomiskt stöd när livet inte går som planerat.
”Få mår bra när något oväntat händer som påverkar ens ekonomiska situation. Ett låneskydd löser inte allt, men det kan bidra till att ekonomin och planer framåt kan hållas även när något oväntat händer. Om fler får ett mer hållbart förhållningssätt till krediter och lån, och därmed gör dem mindre kreditberoende, är det ett steg i rätt riktning både för kunden och samhället i stort,” fortsätter Åsa.
Ett samarbete som planeras omfatta Norden
Vi vill att fler i Norden ska kunna lita på att ett tillfälligt bakslag inte skakar deras ekonomiska trygghet i grunden. Vi är övertygade om att det arbetet görs bäst tillsammans med en partner som delar den ambitionen.
Låneskydd är en försäkring som gör det möjligt för kunden att fortsätta betala månadskostnaden för sitt lån om hen blir arbetslös eller sjuk och inte kan arbeta under en period. På så sätt ger försäkringen en extra trygghet vid oväntade händelser i livet.
På så sätt kan kunden fokusera på att hamna på fötterna igen, i stället för att oroa sig över hur lånet ska betalas när inkomsten sjunker.
Vi ser fram emot att komma i gång tillsammans med Plus1 i Sverige och att ta med oss erfarenheterna därifrån när samarbetet växer vidare i Norden.
Hållbarhet och Corporate Social Responsibility är områden som är centrala och prioriterade inom vår verksamhet i BNP Paribas Cardif. Det genomsyrar sättet vi bedriver vår affär, hur vi investerar, vilka krav som ställs på partners samt vårt förhållningssätt till vår personal. Därför känns det rätt med en partner som tar samma ansvar,” avslutar Åsa.